- Газовая турбина Rolls-Royce Trent 60 аналог замена альтернатива GE LM9000 для привода компрессоров сжижения газа. 20 Сентября 2026 г.
- GE 9HA.01 поставка в Россию запасных частей, импорт оригинальных газотурбинных лопаток, цена стоимость запчастей для капремонта. 20 Сентября 2026 г.
- GE LM9000 мощная газовая турбина для привода газовых компрессоров для сжижения природного газа СПГ. 19 Сентября 2026 г.
Продажа Caterpillar Komatsu Liebherr самосвал экскаватор автогрейдер бульдозер буровой станок погрузчик.
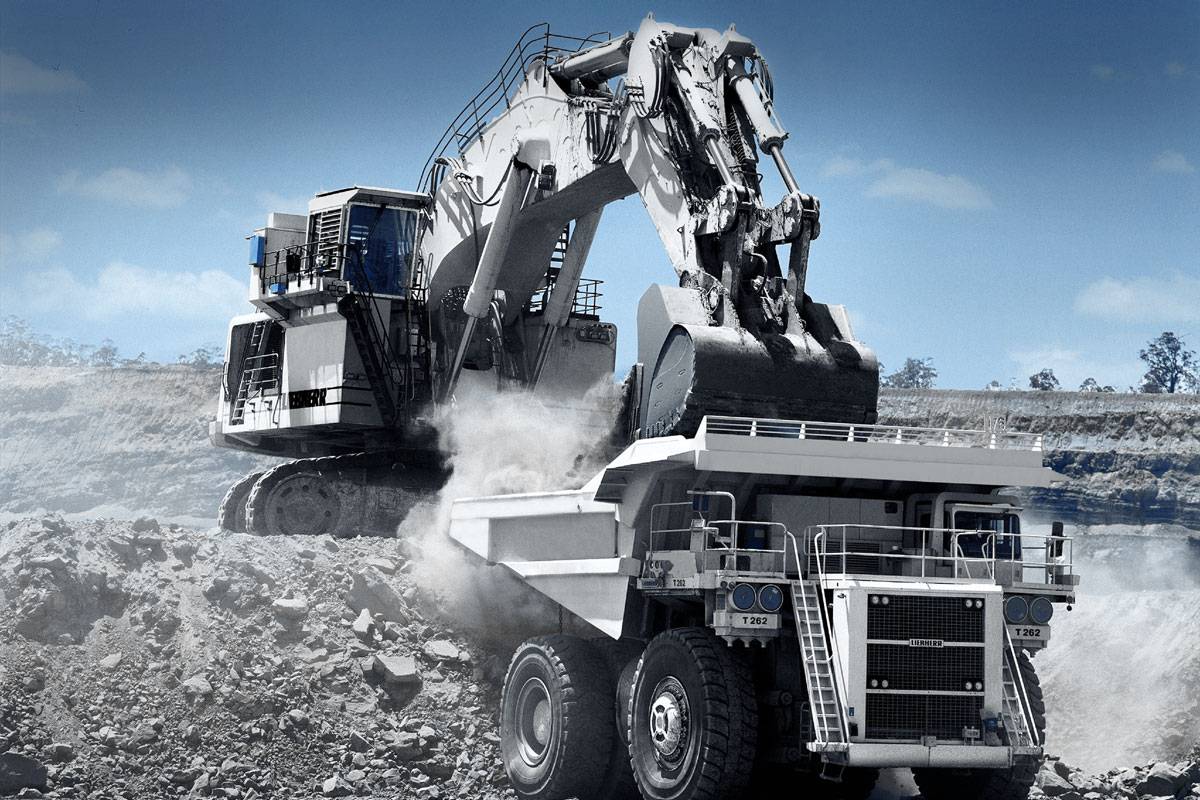
Импорт поставка в Россию продажа техники для горной добычи самосвалы тяжелые карьерные, буровое оборудование станки, тяжелые бульдозеры, гидравлические экскаваторы для горнодобывающих предприятий АЛРОСА НЛМК ММК Мечел Евраз Норникель СУЭК ОАО УГМК Полиметалл УК Полюс РУСАЛ Северсталь Уралкалий Лебединский Стойленский Ковдорский Учалинский Гайский ГОК, продажа лизинг условия поставки оплата по факту гарантия ремонт обслуживание запасные части.
Уход западных поставщиков оборудования, услуг и технологий для горной добычи стал неожиданностью, с которой, однако, удалось свыкнуться, привыкнуть, адаптироваться и работать в новых условиях. Уже полтора года российские горнодобывающие компании работают в «новой реальности», причем довольно успешно. Сейчас перед отечественным рынком горного оборудования стоят масштабные задачи. К 2030 году он должен вырасти до 170 млрд руб., что утверждено в разработанной Минпромторгом РФ Стратегии развития тяжелого машиностроения. В утвержденной распоряжением Правительства Российской Федерации 13 июня 2020 г. № 1582-р Программе развития угольной промышленности России на период до 2035 г. отмечается, что необходимость повышения финансовой стабильности угольных компаний наряду со многими факторами определяется в том числе и сохраняющимся риском импортозависимости от зарубежного оборудования и необеспеченности отрасли продукцией российского машиностроения. Анализ импортозависимости российских угольных компаний в части закупок, наличия и использования зарубежного горно-шахтного и горнотранспортного оборудования показывает, что из года в год происходит усиление зависимости российских шахт и разрезов от использования импортного оборудования в основных технологических процессах добычи, транспортировки и переработки угля в целом по отрасли, и особенно по открытым горным работам.
Liebherr, Caterpillar, Komatsu и Hitachi – крупнейшие производители техники и оборудования для горной добычи, которые производят всю номенклатуру техники, которая используется для открытой горной разработки, и закрытой – шахтная горнодобывающая техника. Закрывать потребности в карьерной технике помогают партнеры из ближнего и дальнего зарубежья. Значительную долю рынка быстро занял Китай. Такие бренды, как SANY, XCMG, Liugong, LGMG и др. в несколько раз увеличили объемы поставок карьерной техники в Россию. Например, SANY и XCMG увеличили объемы отгрузок бульдозеров и экскаваторов в 10 и 3 раза соответственно. Что касается тяжелых самосвалов, то здесь китайские производители нарастили свое присутствие с 10 до 40%. Укрепляются связи между российскими горнодобывающими предприятиями и белорусскими производителями. Особую роль здесь играет «БЕЛАЗ». В начале сентября этого года компания поставила крупному якутскому предприятию сразу 17 карьерных самосвалов грузоподъемностью от 55 до 220 тонн. Всего же за 2022 год белорусский производитель экспортировал в Россию 866 машин общей стоимостью более $800 млн.
Количество одноковшовых экскаваторов российского производства на угольных разрезах составляло на конец 2019 г. менее половины общего числа (45,2%), из которых 95,8% составляют экскаваторы модельного ряда ЭКГ различной модификации с вместимостью ковша от 4,6 до 40 м.куб, у самого мощного российского экскаватора ЭКГ-35 производства ПАО «Уралмашзавод», который введен в опытно-промышленную эксплуатацию на Краснобродском разрезе УК «Кузбассразрезуголь». Основную долю импортных одноковшовых экскаваторов составляют машины японского производства фирм Hitachi и Komatsu (61,3%), значительно меньшие доли составляют немецкие экскаваторы фирм Liebherr и Terex (11,9%), американские Caterpillar и P&H (8,5%), шведские Volvo (4,6%). Коэффициент использования как отечественной (0,81), так и импортной экскаваторной техники (0,88) достаточно высок. Прирост импорта одноковшовых экскаваторов с 2012 по 2019 г. составил 21,8%, причем рост импорта по различным странам-производителям в долевом выражении происходил приблизительно одними темпами, за исключением японских одноковшовых экскаваторов, доля которых увеличилась в 2,1 раза – c 255 до 536 машин. Весь парк многоковшовых (роторных) экскаваторов (100%) на буроугольных разрезах импортного производства. В наличии всего 34 роторных экскаватора. Наибольшую долю (94,1%) составляют машины украинского производства – ЭР-1250 и ЭРП-1600 производства ГП «Донецкгормаш», ЭРП-2500 производства ОАО «Азовмаш». Кроме того, на Харанорском разрезе используется роторный экскаватор K-650 (Чехия), а на Назаровском разрезе – SRS(k)-4000 (Германия).
Практически весь наличный парк погрузчиков на угольных разрезах также импортного производства (96,1%). Основу парка составляют японские погрузчики Hitachi и Komatsu (23,3%), китайские Longgong, XCMG и др. (19,5%), немецкие Liebherr (13,1%), корейские Hyundai и др. (11,9%) и американские Caterpillar (11,8%). Доля наличия отечественных погрузчиков на конец 2019 г. ничтожно мала – 3,9%, в основном одноковшовые фронтальные погрузчики на базе тракторов K-700, K-701 и K-702 производства ПАО «Кировский завод». Более двух третей наличия парка буровых станков на угольных разрезах – импортные (72,5%). Наибольшая доля среди них приходится на станки шведского производства компаний Sandvik и Atlas Copco (42,5%) с коэффициентом использования 86%. Доля импортных буровых станков за период 2012–2019 гг. увеличилась на 27,6% за счет их приобретения у тех же шведских производителей и их дочерних компаний в Финляндии и США.
Наличие мощных тяжелых импортных бульдозеров (с тяговым усилием 25 тс и выше) на угольных разрезах составляло на конец 2019 г. 81,9%. Наибольшее количество среди них приходилось на бульдозеры американского (26,8%) и японского (26,4%) производства, соответственно компаний «Caterpillar» и «Komatsu». Российские бульдозеры в этой категории оборудования представлены в основном моделями двух марок – ЧТЗ (ООО «Челябинский тракторный завод – УРАЛТРАК») и Четра (ОАО «Промтрактор»). Коэффициент использования для российских и для импортных машин составляет соответственно 0,73 и 0,87, что свидетельствует об интенсивном использовании тяжелых бульдозеров на разрезах. Среди технологических автомобилей грузоподъемностью до 30 т доля наличия импортных машин на угольных разрезах высока (85,4%). При этом наибольшую долю импорта составляют шведские Scania и Volvo (33,6%), белорусские БелАЗы и МАЗы (22,7%), китайские SHACMAN (19,8%). Из 384 машин этой категории в наличии всего 56 российских КАМАЗов (14,6%). Доля наличия импортных автомобилей грузоподъемностью свыше 31 т и до 110 т включительно на угольных разрезах в 2019 г. составляла 96,3%. При этом наибольшую долю в наличии импортного технологического автотранспорта традиционно составляют машины белорусского производства – от 31 до 50 т – 47,8%, от 51 до 110 т – 57,1%, от 111 до 180 т и выше – 97,7%.
Назад 18 Февраля 2025 г.
 © Euronato,